
La eliminación de los pasivos remunerados del Banco Central, y su reemplazo por la emisión de letras a tasa fija del Ministerio de Economía, permitió a las entidades bancarias retomar su función tradicional de intermediación entre el ahorro y el crédito del sector privado, y dejar como prioritaria la inversión en activos financieros del sector público.
Desde hace más de un año se reactivaron las líneas para empresas y personas, con una fuerte competencia y diversificación entre los bancos, y una demanda que, por diversos motivos, fue creciendo y aprovechando la disponibilidad de financiación desde la oferta.
El saldo real del financiamiento al sector privado en marzo último, tanto en pesos como en dólares, y antes de la apertura del cepo para las personas en abril, se disparó al 94,5% con relación a igual mes del año pasado, lo que da un punto de partida para entender el fenómeno.
Ya a mediados de este año, la relación entre préstamos al sector privado y depósitos de privados alcanzó el 69,7%, el nivel más alto en siete años, y se empezaron a mover las líneas de créditos en dólares a empresas, impulsadas por la disponibilidad de divisas del blanqueo depositadas que permanecen en las entidades.
Se sabe que en los últimos meses, por el esquema financiero del tipo de cambio contenido del Gobierno para frenar la inflación y por el incentivo a que los ahorristas gasten sus dólares, la cumbre de la pirámide de ingresos ha provocado un boom de compra de propiedades, autos y bienes de lujo, paquetes turísticos en el exterior y electrónicos de alta gama.
Con la creciente bancarización, el negocio de escala está en un mercado más masivo, por menores valores y con urgentes necesidades de financiación.
Este nicho para los bancos es el que tiene mayores montos y menor riesgo, con clientes ABC1, sin embargo, con la creciente bancarización, el negocio de escala está en un mercado más masivo, por menores valores y con urgentes necesidades de financiación.
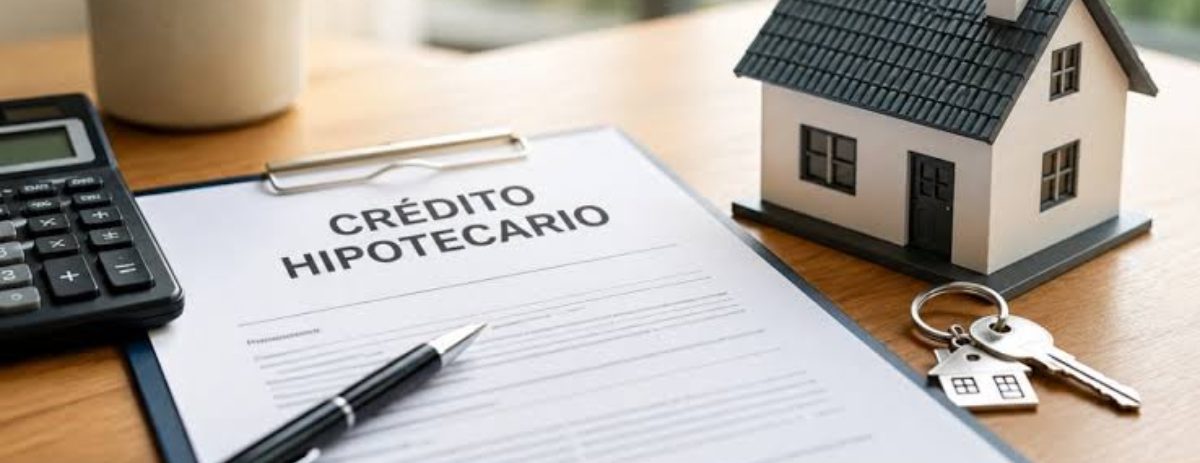
Los créditos hipotecarios, incluidos los ajustables por inflación/UVA, alcanzaron un saldo de 3,4 billones de pesos en mayo, lo que implicó un aumento real del 11,3% mensual y del 296% interanual, según un relevamiento de First Capital Group, con base en datos del BCRA. Por primera vez, esta línea lideró el crecimiento anual, aunque aún representa, apenas, el 5% del crédito en pesos al sector privado.
Pero el incremento de la demanda se da en todas las líneas de crédito. Los préstamos prendarios llegaron a 4,6 billones de pesos en igual mes, una suba real del 6,3% mensual y 159% interanual. En este caso, no solamente se vio impulsado por las ventas de automotores, sino también por operaciones ligadas al sector agrícola.
La línea de préstamos personales alcanzó los 15,7 billones de pesos para el total acumulado, una suba real del 4% frente a abril y del 215% en comparación con mayo de 2024, aun cuando los bancos mantienen una tasa de interés promedio del 75,36% anual, que es casi el doble que la inflación proyectada para el año.
Alerta en créditos al consumo
Ahí es donde surgen el desfase que pone en alerta a las entidades y en falta a los tomadores de créditos, porque sus salarios en relación de dependencia o los ingresos como autónomos no acompañan el índice de inflación del INDEC pero, además, los préstamos tienen un interés que todavía es muy alto en relación a su capacidad de cancelación.
El informe más reciente del Banco Central advirtió que en los últimos meses comenzó un aumento significativo de la morosidad y un incremento de la incobrabilidad, sobre todo en préstamos personales y tarjetas de crédito. Los saldos vencidos de los plásticos aumentaron al 2,8% en marzo, el nivel más alto en tres años, mientras que la morosidad en los créditos a personas treparon al 4,1%, el nivel más alto en nueve meses.
Por otro lado, la expansión del crédito se dio con un nivel de tasas de interés que, a grandes rasgos, se ubica muy arriba de la inflación esperada, ya que ronda el 37% para las empresas y supera el 70% para las familias, un alto costo del endeudamiento que este año dio las primeras señales de ser excesivo para una parte de los tomadores.
Además, según los datos de la autoridad monetaria, los cargos por deuda incobrable en el sistema financiero alcanzaron un máximo en cinco años, medidos como porcentaje del total de activos. Y el número de cheques rechazados sin fondos en el sistema de pagos subió en abril al nivel más alto desde la pandemia, al superar los 64.000 en términos absolutos, con una tasa de rechazo del 1,3% en relación con el total de cheques compensados. También se dieron defaults de grandes empresas y hasta incumplimientos de sus ON.
En este escenario, el último informe sobre el país de la calificadora de riesgo Moody’s no ve una contracción del mercado, al contrario, considera que los créditos al sector privado continuarán con su tendencia al alza y podrían crecer este año hasta el 50% en términos reales. Prevé que el mayor aumento de los préstamos provendrá de las carteras en pesos vinculados al consumo y las hipotecas, y de las colocaciones en dólares a empresas exportadoras del rubro oil & gas y agropecuario.