La longevidad, la ciberseguridad y los cambios en los hábitos de consumo abren nuevas necesidades de protección, mientras la tecnología transforma procesos y servicios.
El mercado asegurador enfrenta el desafío de ampliar la protección frente a riesgos que fueron cobrando relevancia en los últimos años. La ciberseguridad, la longevidad y los cambios en los hábitos de consumo generan nuevas necesidades, mientras que buena parte del potencial continúa estando en lograr una mayor penetración de los seguros no obligatorios.
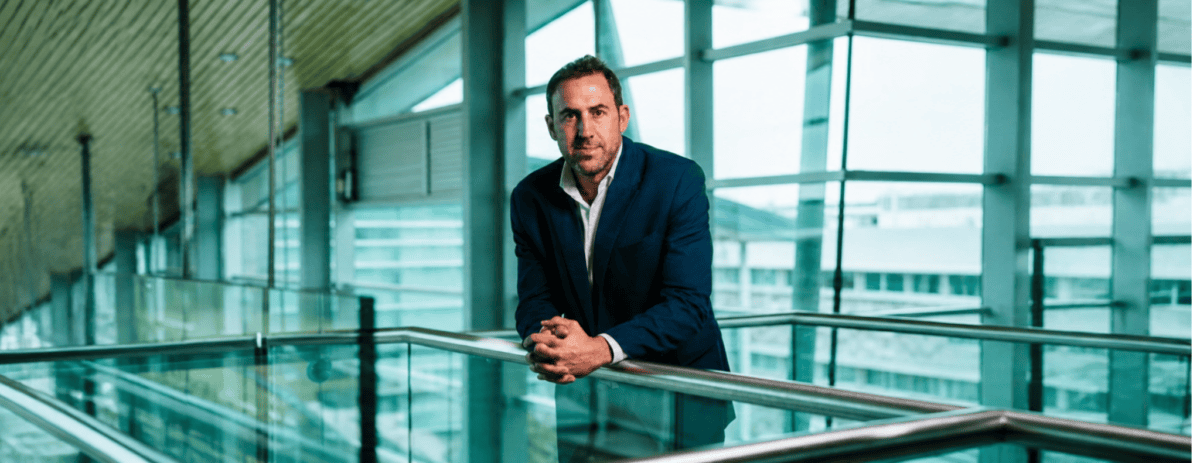
Julián Alí, gerente de Seguros Patrimoniales del Grupo Sancor Seguros, explica a NBS que el mercado ya está desarrollando coberturas de ciberriesgo adaptadas a distintos perfiles de clientes, desde individuos y pymes hasta grandes empresas. El cambio demográfico abre oportunidades vinculadas con una población que vive más años y con nuevas formas de consumo.
“Tenemos una oportunidad enorme en lograr mayor penetración con la amplia oferta actual de productos que tiene el mercado, con el desarrollo de una mayor cultura asegurativa en la sociedad se puede lograr mayor penetración de los seguros no obligatorios”, enfatiza Alí.
Dentro de ese escenario, las expectativas de los clientes también están modificando la forma en que se diseñan y ofrecen las coberturas. La demanda apunta a productos más personalizados, fáciles de contratar y con condiciones claras. La experiencia durante la contratación y la atención posterior tienen un peso cada vez más relevante.
“Hoy nos exigen productos y servicios más personalizados y adaptados a sus necesidades, de fácil contratación y que no tengan ‘letra chica’. La experiencia del cliente se ha vuelto fundamental”, explica el ejecutivo.
Para acompañar estas nuevas necesidades de protección, Sancor Seguros prepara el lanzamiento de Salud Activa, una propuesta dirigida especialmente a adultos que buscan mantener su bienestar y autonomía a medida que aumenta la expectativa de vida. El producto combina cobertura de salud con servicios diferenciales y busca ampliar el concepto tradicional de protección.
La respuesta a las nuevas demandas también involucra la incorporación de tecnología. El uso de datos y herramientas de inteligencia artificial permite automatizar tareas, mejorar el análisis de información, optimizar la suscripción y agilizar la gestión de siniestros. Para Alí, el objetivo es que estos avances permitan hacer más eficiente la gestión sin reemplazar el aporte de las personas.
“La incorporación de la IA a los seguros es incuestionable. Lo que buscamos es que la tecnología sea el mejor y más eficiente complemento del capital humano, que se traduzca en una gestión y atención al cliente con mayor agilidad y personalización”, añade.
Pero la transformación no se limita a hacer más rápidos los procesos. También abre la posibilidad de que el seguro tenga una participación mayor en la prevención y en la gestión de los riesgos. En lugar de concentrarse únicamente en la respuesta frente a un siniestro, el mercado puede avanzar hacia herramientas que permitan anticiparse y reducir su impacto.
En este escenario, Alí plantea que la prevención tendrá un peso cada vez mayor y que la tecnología deberá incorporarse rápidamente a los procesos para potenciar el trabajo de los productores asesores de seguros. El vínculo con el cliente, explica, seguirá siendo un componente central de ese proceso.
“El desafío ya no es solo indemnizar pérdidas; también es anticipar riesgos, promover la prevención y fortalecer la resiliencia. La prevención y la gestión del riesgo serán tan importantes como la capacidad de respuesta ante un siniestro”, sostiene Alí.