La baja penetración del seguro en la Argentina deja margen para desarrollar nuevas coberturas, con foco en ahorro, protección familiar, pymes y nuevos riesgos.
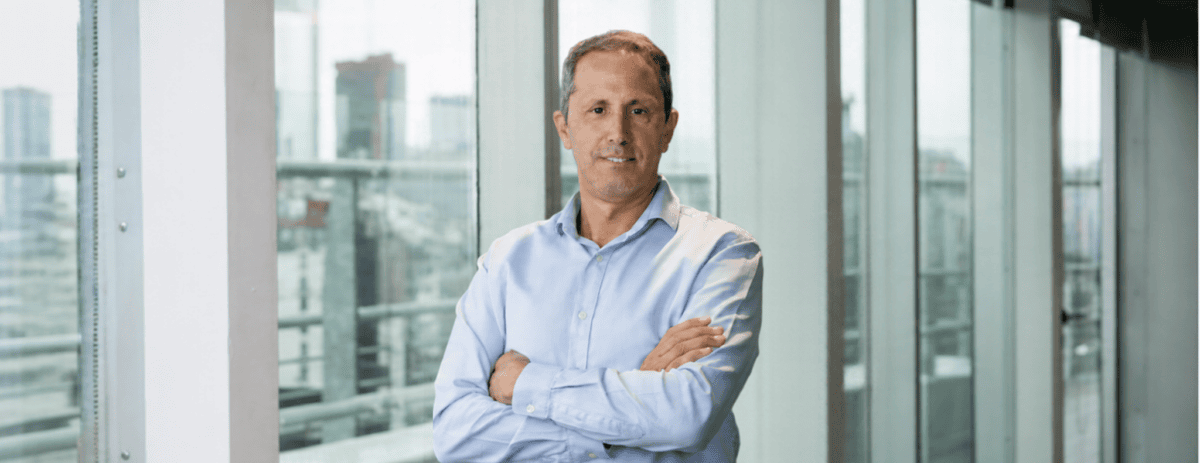
La industria aseguradora argentina todavía tiene un amplio margen de crecimiento. Así lo plantea Darío Smaldone, head of Independent Agents GI de Zurich Argentina, en diálogo con NBS.
El dato que sustenta esta mirada es la baja penetración del seguro, que representa alrededor del 2,5% del producto bruto interno (PBI), frente al 5% o 6% que alcanza en mercados vecinos, como Chile.
Para Smaldone, esta brecha refleja el potencial que tiene el sector para expandirse hacia nuevos segmentos y responder a necesidades de protección que todavía no están suficientemente cubiertas.
“Existe un margen inmenso para impulsar segmentos que van más allá de las coberturas tradicionales o de contratación obligatoria, como los seguros de autos o ART”, enfatiza.
En ese sentido, la previsión financiera de largo plazo, el ahorro y la protección familiar aparecen como oportunidades de desarrollo, porque permite al seguro asumir un papel más vinculado con la prevención que con la respuesta ante un siniestro.
Las pequeñas y medianas empresas también representan un terreno fértil. Las pymes necesitan una protección más integral frente a sus riesgos patrimoniales y operativos, mientras que la transformación tecnológica incorpora nuevos escenarios que demandan soluciones específicas.
Uno de ellos es la ciberseguridad. El avance de la digitalización convirtió al segmento «cyber» en un mercado con perspectivas de expansión, aunque todavía necesita un importante trabajo de concientización.
A la vez, la incorporación de nuevas tecnologías genera riesgos que obligan a revisar las coberturas tradicionales, incluidos los fenómenos como la robotización de los procesos productivos.
Otro espacio de crecimiento aparece en actividades que requieren inversiones de largo plazo. Energía, minería, agro e infraestructura concentran proyectos que demandan capacidades más sofisticadas de gestión y transferencia de riesgos, con soluciones adaptadas a cada operación.
Pero las oportunidades de crecimiento no se limitan a nuevos segmentos. El aumento de la expectativa de vida y la llegada de nuevas generaciones al mercado laboral están modificando la forma en que las personas piensan su futuro económico y sus necesidades de protección.
En este contexto, desde Zurich plantean una evolución del rol tradicional de la aseguradora: pasar de una lógica principalmente reactiva, centrada en el siniestro, a un modelo de acompañamiento que contemple las distintas etapas de la vida y la prevención.
La mayor expectativa de vida y el crecimiento de las enfermedades crónicas también están modificando las necesidades de protección. “Nuestro estudio The Value of Chronic Care muestra, justamente, cómo las enfermedades crónicas ya forman parte de la realidad de una de cada tres personas y plantean la necesidad de pensar soluciones que trasciendan la cobertura tradicional y acompañen al cliente de manera más integral. En este contexto, vemos un potencial de desarrollo en nuevas líneas de negocio, como salud, que respondan a esta transformación demográfica y a una concepción más amplia del bienestar”, explica Smaldone.
En paralelo, Zurich busca ampliar ese acompañamiento en situaciones concretas de la vida cotidiana. La asistencia del seguro de hogar contempla desde emergencias de electricidad y cerrajería hasta reparación de electrodomésticos y asistencia profesional.
Esta evolución también modifica la forma de relacionarse con los clientes. El desafío, plantea Smaldone, será combinar la agilidad de los canales digitales para las gestiones cotidianas con el conocimiento de los productores asesores para las decisiones de mayor complejidad.
Así, el seguro busca correrse de una lógica centrada exclusivamente en la póliza y el siniestro para ocupar un lugar más activo en la protección, prevención y acompañamiento de personas y empresas.