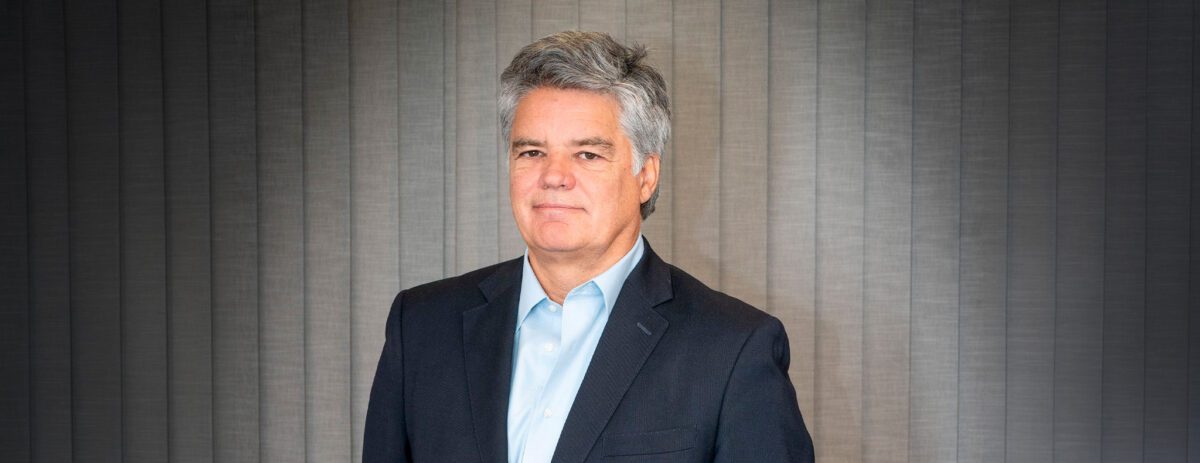
Roy Humphreys, presidente del Centro de Investigaciones para el Desarrollo del Seguro —CIDeS— y CEO de Seguros y Reaseguros de Grupo Werthein para Latinoamérica, analiza los desafíos de la industria aseguradora argentina y las oportunidades que abren sectores como el agro, la minería y la energía. Al frente de CIDeS, plantea pasar de la fase fundacional a una etapa de mayor institucionalización y protagonismo.
—¿Cómo fue tu recorrido profesional hasta llegar a la presidencia de CIDeS?
—Soy abogado, estudié en la Universidad de Buenos Aires. Soy patagónico, nací en Comodoro Rivadavia y mi familia es de una colonia galesa del sur; de ahí vienen mi nombre y mi apellido. Empecé mi carrera en seguros casi por casualidad. Trabajaba en un estudio jurídico y entré a una compañía de seguros por invitación de un amigo. Me quedé y siempre digo que nunca me pude escapar del mundo del seguro.
«Trabajé en Sudamérica Seguros entre 1989 y 1995, en una compañía que en ese momento estaba atravesando un fuerte crecimiento. Fue una verdadera escuela del seguro. Después me entusiasmó mucho la llegada de las ART a la Argentina y participé del proyecto de startup de Liberty ART, una compañía de un gran grupo estadounidense especializado en riesgos del trabajo y seguros generales. Participé de la formación y del inicio del proyecto, junto con la implementación de la nueva Ley de Riesgos del Trabajo. Estuve allí entre 1995 y 1999.
«Ese año me fui a La Caja ART, donde ocupé la gerencia de Prestaciones, con responsabilidades sobre la gestión de siniestros y el área legal. En 2008 fui elegido gerente general de La Caja ART, que con el tiempo se transformó en Experta ART. Estuve casi 15 años como CEO de La Caja y Experta y ya llevo 27 años dentro del Grupo Werthein, ocupando distintos roles.
«Desde hace varios años soy miembro de los directorios de las compañías de seguros y de la ART del Grupo. También estoy involucrado en los negocios de Latinoamérica vinculados con la adquisición de DIRECTV. En ese marco, desarrollamos un esquema de venta de seguros para la cartera de clientes y todo el ecosistema de DIRECTV y Sky en Brasil.
«Además, tenemos algunos proyectos en Centroamérica que estamos desarrollando dentro del Grupo. Y desde marzo de este año, cuando se realizó Insurance Week en Mendoza y la asamblea de CIDeS, fui elegido presidente de la organización.
—¿Cómo encaras este desafío de presidir CIDeS?
—Es una responsabilidad muy grande representar a un grupo de compañías que entiendo que son de las más relevantes de la Argentina. Además, está integrado por colegas. Yo no soy el CEO actual de una compañía de seguros, pero lo fui y hoy tengo un rol en los directorios. Trabajar con colegas genera una responsabilidad enorme porque es una mesa muy profesional.
—CIDeS logró construir un espacio diferente al de las cámaras tradicionales. ¿Cuál es la diferencia?
—Creo que no somos lo mismo. Nosotros nos propusimos trabajar con un esquema diferente porque no somos un think tank en el sentido tradicional, ni pretendemos tener el rol de una cámara. Tenemos una visión sobre temas de fondo, de largo plazo y de estrategia: entender hacia dónde va el mercado, estudiar tendencias y anticiparnos a los cambios.
Tenemos como referencia a la Asociación de Ginebra, que fue, de alguna manera, una de las ideas que inspiró la creación de CIDeS y que lideró Alejandro Simón, (CEO de Sancor Seguros) a quien acompañamos con mucho entusiasmo desde el inicio.
«Lo más importante es nuestra transversalidad. Las cámaras que representan al seguro en Argentina tienen una mirada necesariamente fragmentada porque se organizaron alrededor de distintos perfiles o segmentos. Está la asociación de compañías de seguros, AVIRA para vida y retiro, UART para las aseguradoras de riesgos del trabajo, ADIRA para las compañías del interior, las entidades que representan a las cooperativas y otras organizaciones.
—¿Cuántas compañías integran CIDeS?
—Somos trece socios en el Consejo Directivo y después tenemos socios adherentes. En la mesa directiva están Experta, La Caja, Allianz, Zurich, Sancor, La Segunda, San Cristóbal, Life, Galicia Seguros, El Norte, Mercantil Andina, entre otras. Y también tenemos socios adherentes de distintos segmentos de la industria.
—¿Cómo se traduce esa mirada transversal en el trabajo concreto de CIDeS?
—Tenemos distintos verticales de trabajo. Uno de ellos es Agro, donde ya logramos elaborar un informe de siniestralidad histórica de más de diez años, con información desagregada por municipio. Es una información que nadie tenía en Argentina con ese nivel de detalle sobre cuál es la siniestralidad real del agro. Ese trabajo fue posible gracias al esfuerzo conjunto de las compañías que forman parte de CIDeS y a la construcción de una base de datos común. Otro vertical muy importante es Inversiones.
—¿Por qué es tan relevante el tema de inversiones para la industria?
—Porque queremos ser cada vez más protagonistas del mercado de capitales. Las compañías de seguros somos inversores institucionales importantes y nuestros portafolios tienen una problemática particular porque somos un mercado muy regulado. Somos, además, grandes tenedores de títulos públicos. Aproximadamente el 45% del portafolio de una compañía está compuesto por títulos públicos.
—Dentro de ese vertical están trabajando sobre una propuesta vinculada con créditos hipotecarios. ¿En qué consiste?
—Trabajamos en una propuesta para que las compañías de seguros podamos invertir en instrumentos basados en hipotecas. Hicimos una presentación ante la Superintendencia, que tuvo muy buena recepción, y estamos avanzando en ese proceso. La idea es que los bancos, que son quienes otorgan los préstamos hipotecarios, necesitan fondeo. Las compañías de seguros podemos ser inversores de esos instrumentos. Los bancos podrían emitir distintos instrumentos (letras, cédulas hipotecarias, fideicomisos u otros mecanismos de securitización) para paquetizar sus carteras de hipotecas y permitir que las compañías podamos invertir.
—Otro de los verticales es litigiosidad. ¿Cuál es la agenda allí?
—Es un tema sumamente importante para la industria. Tenemos una exacerbación de juicios en el mundo de riesgos del trabajo y también en automotores. Hemos presentado propuestas vinculadas con los honorarios de los peritos médicos y de los peritos en general, con la inembargabilidad preventiva de fondos de las aseguradoras cuando ya existen reservas constituidas para hacer frente a determinados compromisos y con la tasa de actualización de los juicios. En algunos casos, los embargos pueden funcionar de manera extorsiva para las compañías. También tuvimos oportunidad de trabajar estos temas en la Ley de Modernización Laboral.
—¿Y qué otros temas están trabajando?
—Tenemos un vertical vinculado con regulación, aunque todavía no está formalmente constituido como tal. Monitoreamos permanentemente la agenda regulatoria. Y tenemos el vertical de impuestos, donde trabajamos sobre una propuesta de reducción de la carga impositiva de la industria aseguradora. Cuando vuelva a abrirse en Argentina el debate sobre impuestos, esperamos que se escuche la posición del sector.
—¿Qué impuestos están en discusión?
—IVA, ingresos brutos y también el impuesto al fuego o impuesto bomberil. Tenemos una serie de cargas que terminan trasladándose directamente al asegurado. Las compañías somos agentes de retención y, en definitiva, esos impuestos encarecen el producto.
«En cada vertical buscamos también apoyo externo cuando la especialización lo requiere. En Agro, por ejemplo, contamos con un especialista como Ignacio Murta y, en Impuestos, con Andrés Elpztein.
—El presidente Javier Milei anunció recientemente una iniciativa para desregular el sector asegurador. ¿Qué están esperando desde CIDeS?
—Es una buena noticia que el presidente se haya interesado en el mundo asegurador, sin dudas. También compartimos la referencia a la necesidad de hacerlo más eficiente, más ágil y de menor costo. Pero no tenemos el proyecto. Y no vamos a opinar sobre algo que todavía no vimos ni conocemos en detalle.
—Desde que se creó CIDES, ¿cuál fue el principal desafío?
—El principal desafío fue configurar el Centro y darlo a conocer, posicionarlo. Creo que hemos hecho un camino enorme. No somos una organización que se dedique a hacer eventos, pero los eventos nos ayudaron mucho a ese posicionamiento. Hicimos el Coloquio de Litigiosidad, el evento anual de fin de año, donde participaron figuras relevantes, como el expresidente Mauricio Macri y el ministro Luis Caputo.
«El primer Insurance Week, en Llao Llao, nos puso en un lugar distinto al que el seguro estaba acostumbrado a ocupar. Mendoza este año fue una confirmación de ese camino y el año próximo lo vamos a hacer en Salta. Creo que la industria necesitaba este espacio. No para discutir solamente cuestiones coyunturales, sino temas de fondo. Nuestro objetivo es posicionar al seguro con una mirada hacia afuera. Otras industrias, como los bancos o las instituciones financieras, tienen un posicionamiento en la sociedad que el seguro no tenía o no tiene todavía. Queremos ocupar ese lugar.
«Por eso, las agendas de Insurance Week van más allá del seguro. Tenemos una participación importante del mundo de la política y de los gobiernos provinciales. En Llao Llao hubo una mesa de gobernadores y de esas conversaciones surgieron discusiones muy interesantes. Creo que existía esa necesidad: tener un espacio para discutir estos temas con una mirada común y de largo plazo.
—Si mirás el mercado asegurador argentino en relación con lo que ocurre en el mundo, ¿cuál es la principal brecha que encontrás?
—Argentina tiene, como buena parte de la región, una brecha de aseguramiento muy relevante. Eso se mide, entre otras variables, por la participación de las primas sobre el PBI. Argentina no llega al 3% del PBI. Creo que una parte importante de esa brecha está en los seguros de personas. Argentina tuvo problemas de confianza, de moneda y de inflación. Todo eso afectó especialmente al seguro de vida y a los productos vinculados con la canalización del ahorro. El seguro podría ser una vía espectacular para canalizar el ahorro de los argentinos, pero durante mucho tiempo eso no pudo desarrollarse. De a poco están creciendo vida con ahorro, vida, retiro y salud. Son grandes motores potenciales del crecimiento del seguro.
«También tenemos que trabajar mucho en cultura aseguradora. No solamente por la canalización del ahorro o por la posibilidad de complementar la jubilación y el retiro, sino también por la protección patrimonial. Hoy el consumidor muchas veces ve el seguro como un gasto o como una obligación y el principal desafío es que vea al seguro no como un esquema de protección.
—El próximo Insurance Week será en Salta, una provincia atravesada por inversiones en minería y energía. ¿Qué oportunidades ven allí para el seguro?
—Salta tiene que ver justamente con eso. Vamos a ir a un lugar donde se está concentrando una parte importante de la inversión en una actividad que durante mucho tiempo estuvo relegada en Argentina: la minería. Y ahí el seguro tiene que ser protagonista, no solamente en la cobertura de los grandes riesgos, sino en todo el ecosistema que se genera alrededor: pymes, empresas de transporte, infraestructura, trabajadores y servicios.
«Vamos a necesitar infraestructura, caminos, transporte y toda una cadena de servicios para que esos proyectos puedan desarrollarse. El seguro va a estar presente en cada uno de esos eslabones.